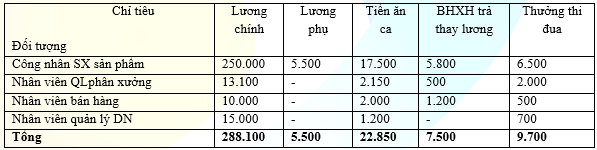
Tại một doanh nghiệp có các tài liệu sau (đơn vị 1000đ). (Giả sử các thủ tục chứng từ đã hoàn tất theo quy định).
- Tiền lương còn nợ người lao động đầu tháng 8/N: 150.000
- Trong tháng 8/N có các nghiệp vụ phát sinh:
1. Thanh toán lương kỳ trước cho công nhân viên bằng chuyển khoản, trong đó có 5.000 công nhân viên đi vắng chưa lĩnh.
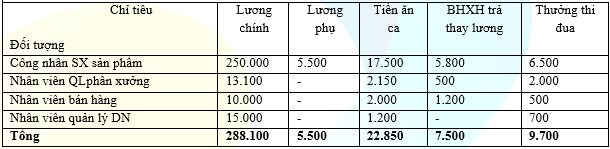
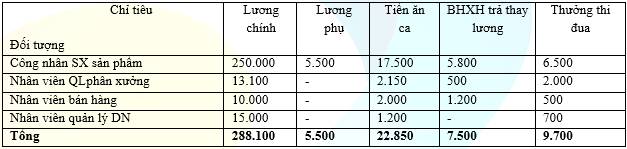
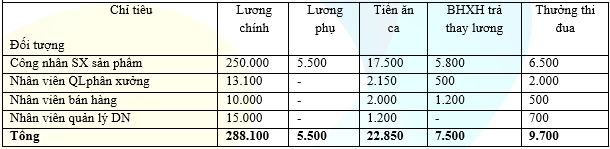
2. Tính các khoản phải trả trong tháng 8/N cho CNV là:
3. Trích các khoản các khoản theo lương theo tỷ lệ quy định.
4. Các khoản khấu trừ vào lương của người lao động:
- Thu hồi tạm ứng của nhân viên quản lý DN 2.000
- Phải thu về bồi thường thiệt hại vật chất của công nhân sản xuất 1.200
5. Nộp các khoản theo lương cho các cơ quan quản lý quỹ bằng chuyển khoản.
6. Thanh toán cho người lao động bằng chuyển khoản:
- Lương 200.000
- Thanh toán toàn bộ tiền thưởng, tiền ăn ca, BHXH
Theo nghiệp vụ 2, tổng số tiền bảo hiểm xã hội (BHXH), bảo hiểm y tế (BHYT), bảo hiểm thất nghiệp (BHTN), kinh phí công đoàn (KPCĐ) phải trích theo lương của lao động trừ vào số tiền phải trả người lao động là:
Tại một doanh nghiệp K kế toán hàng tồn kho theo phương pháp kê khai thường xuyên, tính thuế GTGT theo phương pháp khấu trừ, tính giá trị sản phẩm dở dang theo chi phí nguyên vật liệu chính trực tiếp, kỳ này (đơn vị tính: 1.000đ), (Giả sử các thủ tục chứng từ đã hoàn tất theo quy định) có tài liệu như sau:
I. Số dư đầu kỳ của một số tài khoản:
- Số dư đầu tháng của tài khoản 154: 2.000
II. Các nghiệp vụ kinh tế phát sinh trong kỳ:
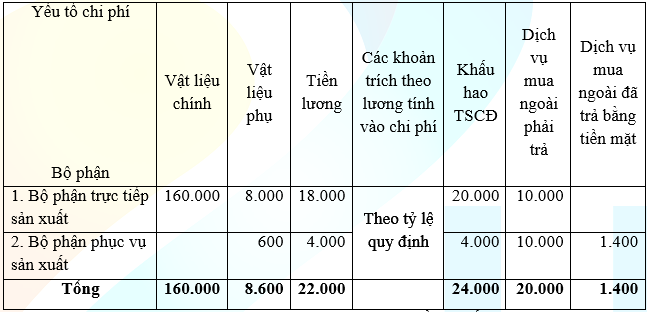
1. Các khoản chi phí sản xuất tập hợp trong kì như sau:
( Các chi phí dịch vụ mua ngoài ở trên chưa bao gồm thuế GTGT 10%)
2. Bộ phận sản xuất hoàn thành 400 sản phẩm nhập kho, còn 50 sản phẩm dở dang cuối kỳ.
Chi phí nguyên vật liệu trực tiếp phát sinh trong kỳ là:
Tồn kho đầu kỳ: 1.000 kg đơn giá 11.000 đồng/kg. Ngày 2: Nhập kho 3.000 kg, đơn giá 12.000 đồng/kg. Ngày 5: Nhập kho 1.000kg, đơn giá 11.500 đồng/kg. Ngày 7: Xuất 3.500 kg. Ngày 10: Xuất 500 kg. Ngày 13: Nhập 3.000 kg, đơn giá 12.500 đồng/kg. Ngày 15: Xuất 1.000 kg. III. Tồn cuối kỳ: 3.000 kg.
Theo phương pháp nhập trước, xuất trước, giá thực tế xuất kho ngày 7 là bao nhiêu tiền?
Tại một doanh nghiệp kế toán hàng tồn kho theo phương pháp kê khai thường xuyên, tính thuế GTGT theo phương pháp khấu trừ, có các nghiệp vụ kinh tế phát sinh trong kỳ như sau (đơn vị: 1.000đ) (Giả sử các thủ tục chứng từ đã hoàn tất theo quy định).
1. Mua vật liệu P đã trả tiền cho người bán X bằng chuyển khoản, theo hoá đơn, số lượng là 500 kg, đơn giá chưa thuế là 1.400, thuế GTGT 10%. Chi phí vận chuyển, bốc dỡ số vật liệu trên đã trả bằng tiền tạm ứng là 13.200, đã có thuế GTGT 10%. DN đã kiểm nhận nhập kho đủ.
2. Do mua nhiều nên doanh nghiệp được người bán X cho hưởng chiết khấu thương mại là 2% tính trên 100 kg vật liệu P đã mua ở nghiệp vụ 1. Doanh nghiệp đã nhận lại số giảm giá bằng tiền mặt.
3. Mua ngoài và nhập kho một số công cụ chưa trả tiền cho người bán, trị giá theo hoá đơn là 41.800, đã có thuế GTGT 10%. Chi phí vận chuyển số công cụ dụng cụ trên về nhập kho đã trả bằng tiền mặt là 2.000, chưa có thuế GTGT 10%.
4. Mua ngoài và sử dụng ngay một số vật liệu phục vụ cho hoạt động bán hàng theo trị giá trên hóa đơn chưa bao gồm thuế GTGT 10% là 6.000, chi phí vận chuyển số vật liệu trên là 300, đã thanh toán bằng tiền tạm ứng.
5. Phân bổ giá trị công cụ ( loại phân bổ 4 lần) xuất dùng từ kỳ trước (dài hạn) cho bộ phận quản lý sản xuất kỳ này là 9.000.
6. Xuất kho công cụ loại phân bổ 2 lần (ngắn hạn) dùng cho bộ phận quản lý doanh nghiệp, trị giá thực tế xuất kho là 12.000.
Số tiền chuyển khoản đã trả cho người bán X là:
A. 766.920
B. 770.000
C. 767.200
D. Tất cả các phương án đều sai
DONATE
Để giúp chúng tôi phát triển sản phẩm tốt hơn, đạt kết quả học tập cao hơn